
CVD金刚石:厘清与氮化铝陶瓷基板的竞争边界
一、高热密度时代来临,CVD产业化悄然布局
AI算力芯片热流密度持续走高,传统散热材料逐步逼近物理极限,CVD金刚石凭借顶级导热性能,成为先进封装领域备受关注的前沿热管理材料。国内多家超硬材料企业持续产线建设布局,8英寸大尺寸CVD多晶金刚石热沉片实现工艺突破,行业整体进入送样验证、小批量落地的产业化阶段。但在工程师选型层面需要理性判断:金刚石并非全面替代方案,二者存在清晰的应用边界,不会颠覆氮化铝陶瓷的主流市场地位。
CVD金刚石的核心优势在于极致导热能力,其热导率可达2000W/m・K级别,约为氮化铝陶瓷的10倍、纯铜的5倍,同时热膨胀系数与硅芯片匹配度高,能够快速疏导芯片局部集中热量,缓解大功率器件因温升带来的翘曲、开裂、性能降频等失效问题,是目前商用固体材料里散热性能的天花板。
图片来源:东方财富号
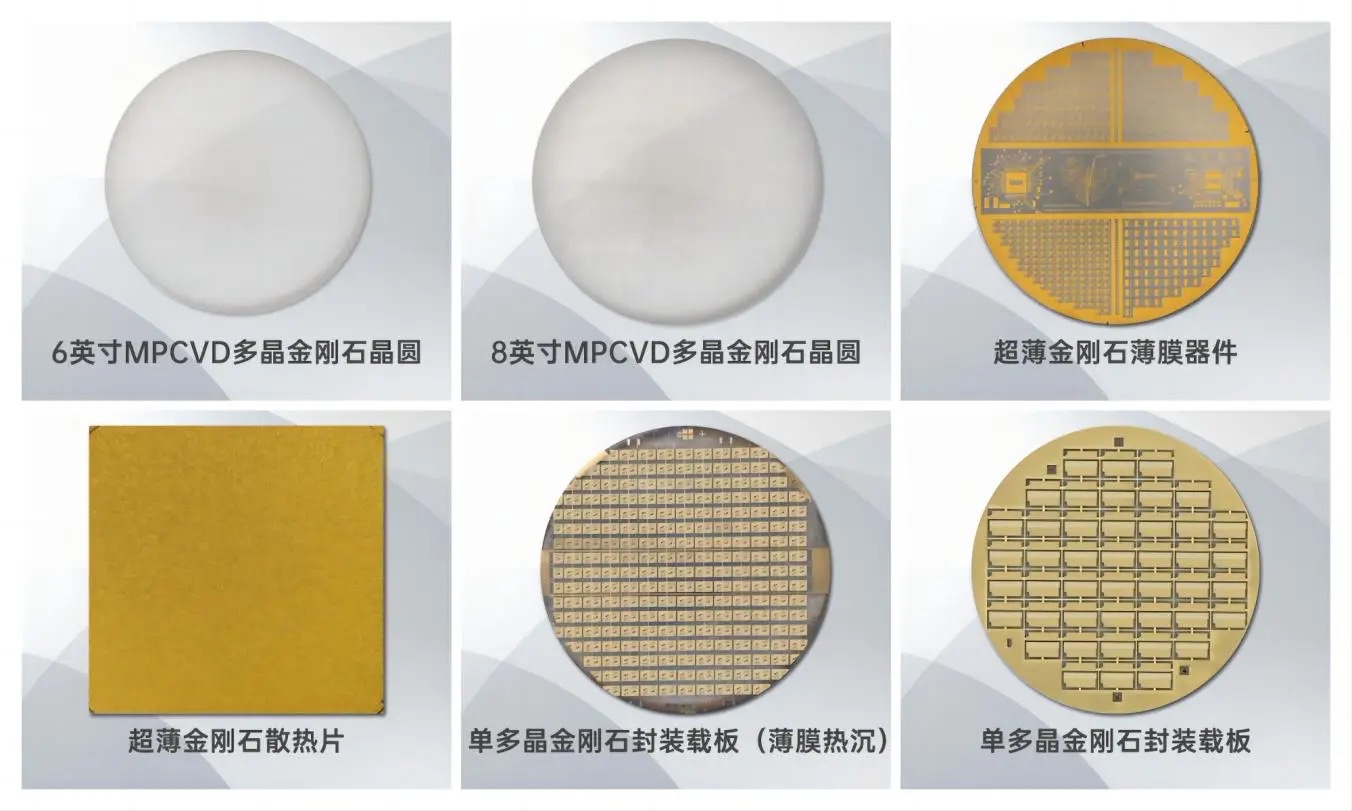
国内产业链依托超硬材料产业基础,头部厂商完成6-8英寸多晶金刚石热沉片的研发与小批量试制,产品进入AI服务器GPU、高速激光器、高端光模块客户的验证环节。行业普遍预期,金刚石散热材料不久有望迎来规模化放量窗口,但现阶段大尺寸产品良率、抛光加工、异质键合等工艺难题仍待持续突破,设备投入高、生长速率慢,直接推高了单位产品成本,量产经济性受限。
二、厘清核心差异:二者不存在替代竞争关系
很多行业从业者容易形成认知误区,认为CVD金刚石会直接取代氮化铝陶瓷。从封装结构、材料本征属性来看,二者功能定位完全不同,竞争边界十分明确。
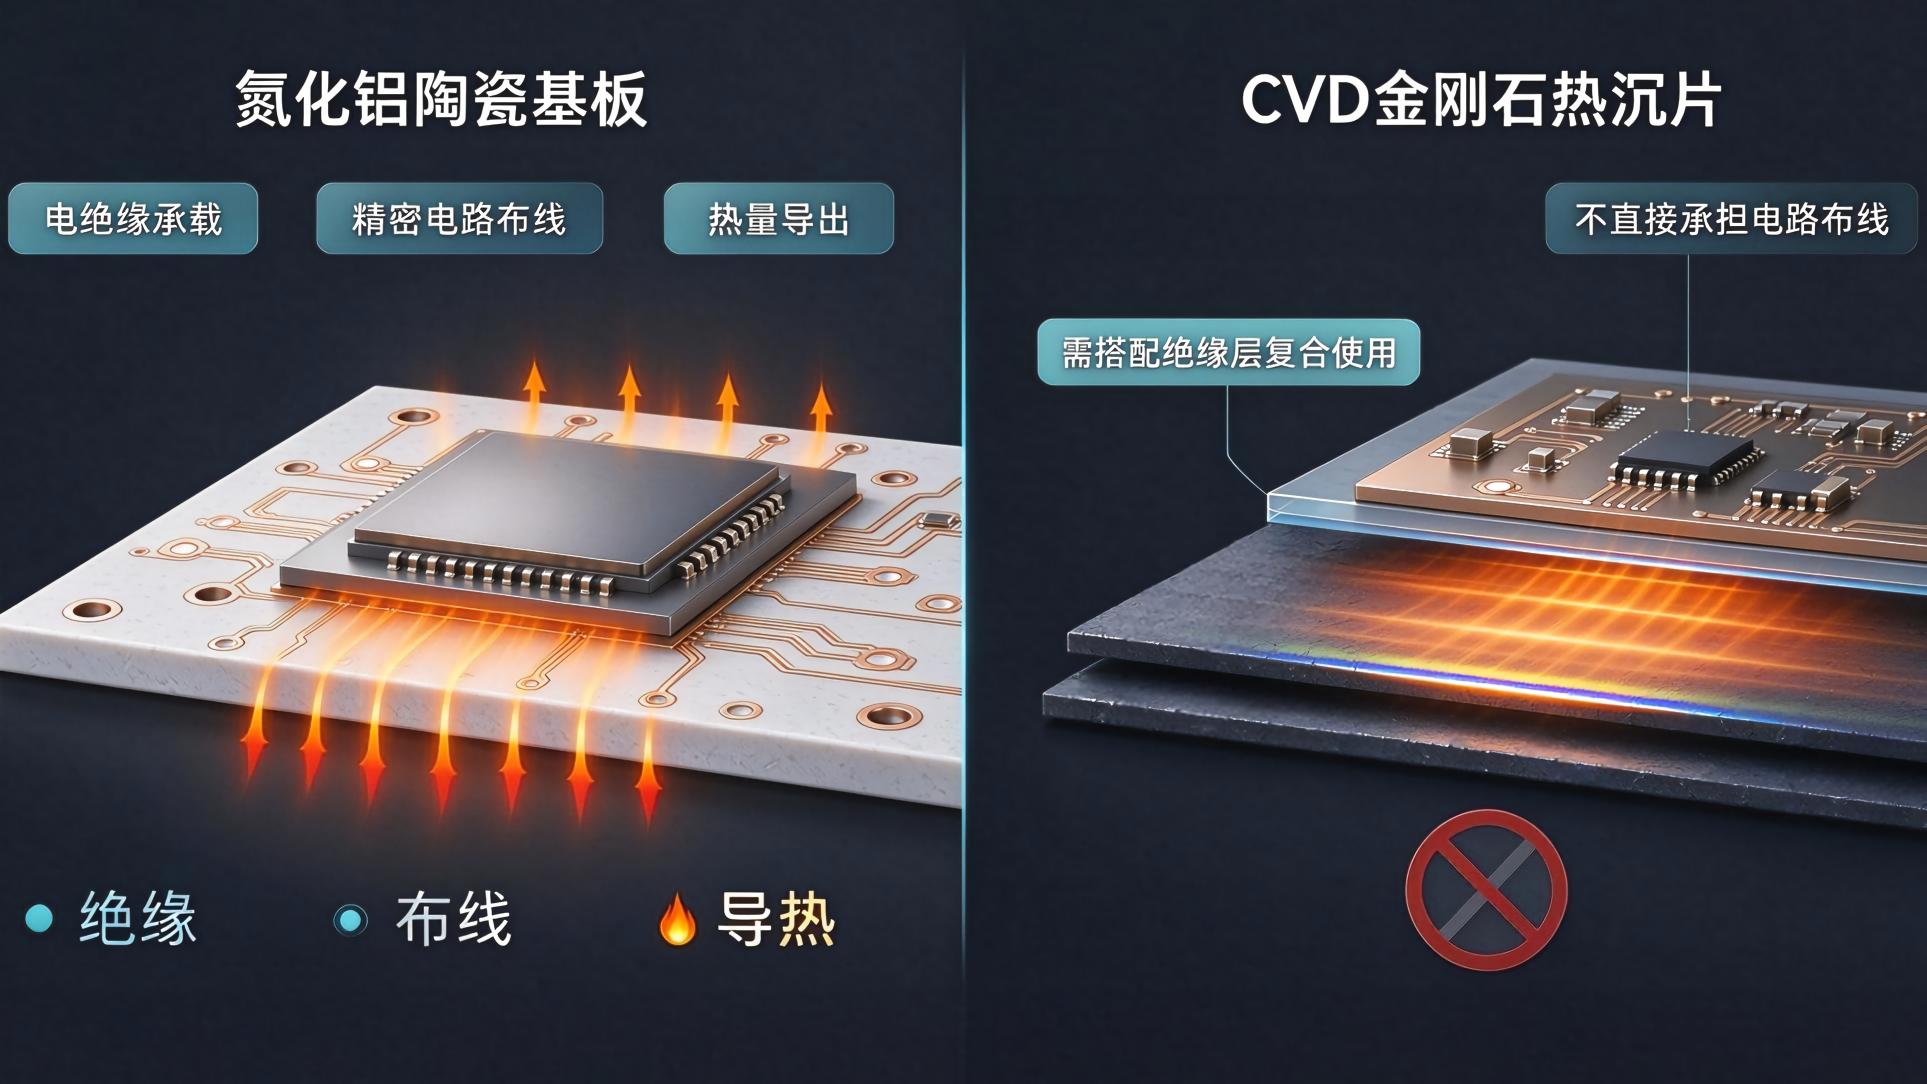
氮化铝陶瓷是一体化封装载体,同时承担电绝缘承载、精密电路布线、热量导出三重功能。基板表面可完成金属化线路加工,实现功率承载与高频信号传输,是功率半导体、光引擎基座、射频器件封装的核心基材。而CVD金刚石属于碳基材料,本身不具备绝缘特性,无法直接作为带线路的封装基板,产品定位是热扩散热沉片,一般需要搭配绝缘层复合使用,仅负责热量疏导,不能承担电路布线功能。
三、场景精准分层,双材料长期共存互补
成本与量产规模是另一道关键分界线。当前纯CVD金刚石热沉单价高昂,仅适配千瓦级旗舰算力芯片、超高功率激光器、航天军工这类不计成本、追求极限散热的小众高端场景。反观氮化铝陶瓷基板,已经具备成熟稳定的量产能力,兼顾高导热、绝缘可靠性、批次一致性与成本优势,牢牢占据商用AI光模块、车规功率器件、常规算力设备的大规模商用市场。
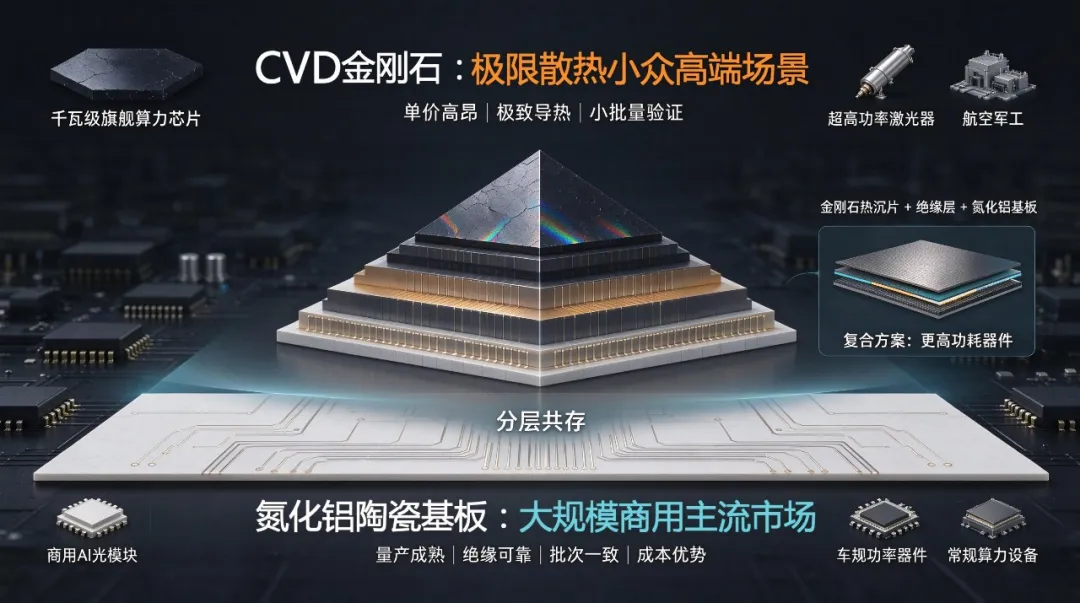
未来产业格局将是分层共存,而非单向替代。CVD金刚石抢占极限高热流密度的顶端小众市场;氮化铝陶瓷守住大规模商用封装的基本盘。同时行业也在探索复合方案,将CVD金刚石薄膜沉积在氮化铝基板表面,融合陶瓷的绝缘布线能力与金刚石超高导热优势,适配更高功耗的器件需求。
四、深耕材料自研,赋能国产半导体散热

作为国内氮化铝陶瓷基板本土厂商,福建华清深耕粉体配方、流延成型、低温烧结与精密金属化全链条工艺,面向功率半导体、光通信基座、算力光电封装场景,提供高可靠,定制化的氮化铝方案。企业持续研发新型散热材料的产业迭代,同步优化基板平整度、热学性能与金属化工艺,针对不同器件热流密度,为下游客户提供差异化材料选型方案:常规商用场景优先选用一体化氮化铝陶瓷;面对极限高热流密度工况,可评估陶瓷-金刚石复合散热方案。
从产业长期视角看,国产CVD金刚石热沉产能落地,代表国内高端热管理材料实现技术突破,但不会颠覆氮化铝陶瓷的主流地位。半导体材料选型,从来不是单一导热参数的比拼,而是性能、成本、良率、长期可靠性、供应链稳定性的综合权衡。
先进封装持续迭代,散热材料赛道走向多元化组合路线。对于上游材料企业,不能押注单一材料赛道,需要吃透不同材料的适用边界,跟随芯片功耗、封装架构迭代,持续储备多类材料工艺能力。国产电子材料的发展,不是一场材料替代竞赛,而是持续完善全谱系供给,覆盖从大规模商用场景到顶级极限工况的多元化需求,持续为国内半导体产业链筑牢材料底座。
